About Us
We’re experienced team of lawyers and attorneys at law from Chicago. We provide all kinds of legal services and you may be sure to win all cases with our help.
Contact Us
- info@yourmail.com
- +1234567890
- Mon - Fri 09:00-17:00
Accueil / Immobilier /
Immobilier en Judée Samarie
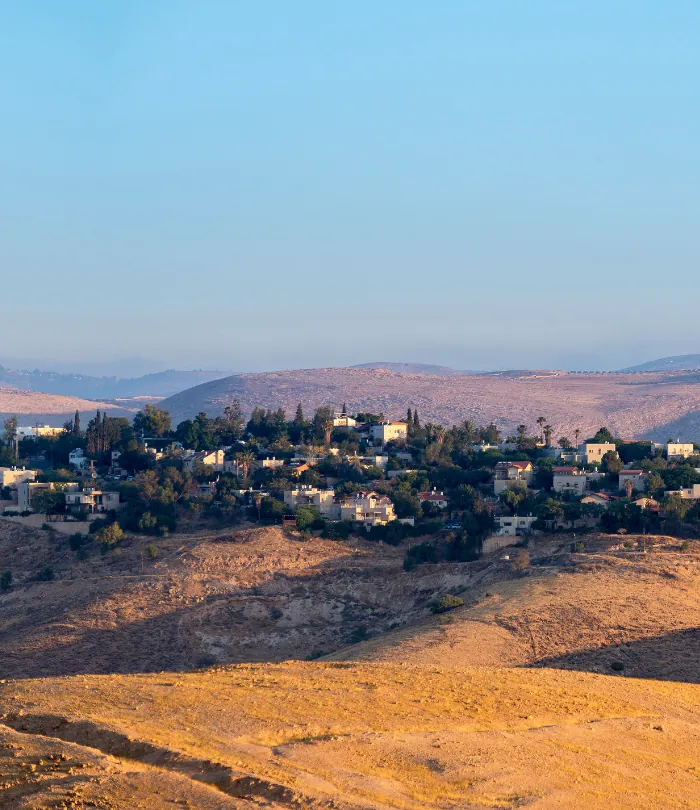
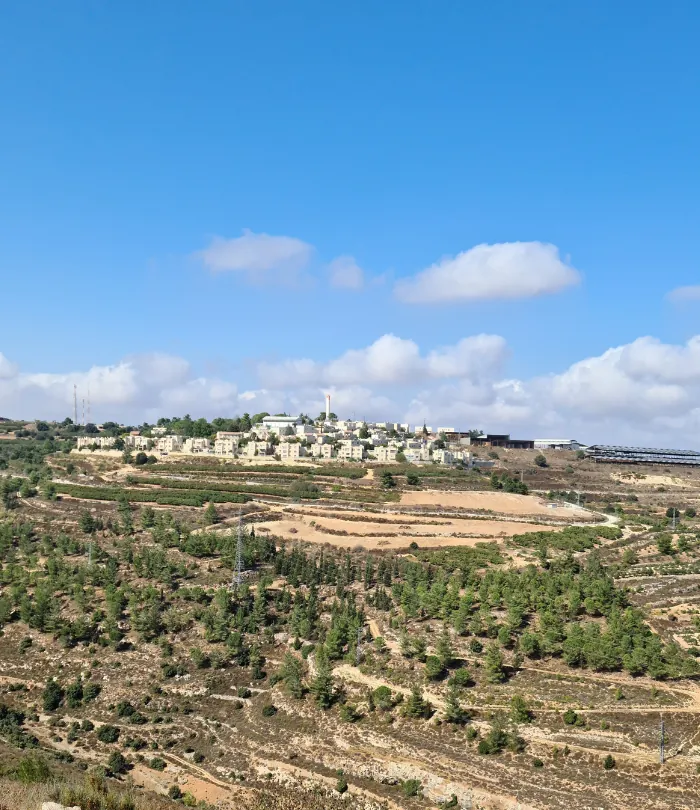
La Judée-Samarie représente une opportunité d’investissement unique pour les résidents étrangers non-citoyens israéliens. L’article 16a(ב) du Code de Taxation Immobilière (חוק מיסוי מקרקעין) établit une distinction fondamentale : seul un « citoyen israélien » (אזרח ישראלי) qui achète ou vend un bien en Judée-Samarie est traité fiscalement comme s’il effectuait cette transaction en Israël proprement dit.
Cette disposition crée un avantage fiscal considérable pour les investisseurs francophones résidant en France, en Suisse, en Belgique ou au Canada qui ne possèdent pas la citoyenneté israélienne : ils peuvent acquérir un bien immobilier à Ariel, Maale Adoumim, Gush Etsion ou dans toute autre localité de Judée-Samarie sans payer de taxe d’acquisition – une économie pouvant atteindre 8% à 10% du prix d’achat, soit des dizaines voire des centaines de milliers de shekels.
Malgré cet avantage fiscal majeur, des pièges subsistent pour les investisseurs non avertis :
Le cabinet Elbaz & Elkayam offre une expertise unique pour les investisseurs étrangers souhaitant profiter de l’avantage fiscal de l’article 16a. Notre approche One-Stop-Shop couvre l’intégralité du processus : analyse de votre statut (citoyenneté vs. résidence), vérification juridique du bien, négociation contractuelle, et coordination avec les autorités locales.
Nos avocats francophones maîtrisent parfaitement l’hébreu juridique et les subtilités du droit immobilier en Judée-Samarie. Nous intervenons régulièrement à Ariel, Maale Adoumim, Gush Etsion, Efrat, et dans l’ensemble des localités de la région. Cette connaissance du terrain nous permet de sécuriser votre investissement tout en maximisant les avantages fiscaux auxquels vous avez droit.
Pour les investisseurs envisageant une future Aliyah, nous coordonnons également votre projet immobilier avec les implications fiscales du changement de statut, vous permettant de planifier sereinement l’évolution de votre patrimoine immobilier en Israël.
Oui. L’article 16a(ב) du Code de Taxation Immobilière s’applique exclusivement aux « citoyens israéliens. En tant que résident étranger non-citoyen, vous n’êtes pas soumis à la taxe d’acquisition ni à l’impôt sur la plus-value pour vos transactions immobilières en Judée-Samarie.
Non. Dès lors que vous possédez la citoyenneté israélienne, vous êtes considéré comme « citoyen israélien » au sens de l’article 16a, même si vous résidez à l’étranger. Vos transactions en Judée-Samarie seront traitées comme des transactions effectuées en Israël, avec application de la taxe d’acquisition et de l’impôt sur la plus-value. Il s’agit en somme, du pire cas de figure existant.
Non. Par contre, en qualité de resident fiscal israélien, vous êtes pleinement en droit de demander à utiliser les calculs mélioratifs s’appliquant à vous sur une transaction immobilière en israel :
– Dans le cadre d’un achat : le calcul du Oleh Hadash ou du primo accedant, par exemple.
– Dans le cadre d’une vente : le calcul du primo accédant, ou du calcul lineaire, par exemple
Non. Le statut fiscal s’apprécie au moment de la transaction. Si vous étiez résident étranger non-citoyen lors de l’achat, l’exonération reste acquise. Cependant, toute nouvelle transaction immobilière effectuée après l’obtention de la citoyenneté sera soumise à la fiscalité israélienne.
Oui. L’article 16a couvre tant l’achat que la vente. Un résident étranger non-citoyen qui revend son bien en Judée-Samarie est exonéré de l’impôt sur la plus-value (Mas Shevakh) israélien. Attention toutefois à vérifier vos obligations fiscales dans votre pays de résidence.
L’économie est substantielle. À titre d’exemple, pour un bien d’une valeur de 2 000 000 ₪, un résident israélien paierait environ 160 000 ₪ de taxe d’acquisition (8%), tandis qu’un résident étranger non-citoyen est totalement exonéré. Sur une plus-value de 500 000 ₪, l’économie peut atteindre 125 000 ₪ supplémentaires.
Nous vérifions d’abord votre éligibilité à l’exonération (statut de citoyenneté ou de résidence). Nous assurons ensuite la vérification juridique complète du bien, la rédaction et négociation du contrat, et la coordination avec les autorités locales. Notre approche One-Stop-Shop vous garantit un accompagnement de A à Z, de la fiscalité à la transaction, jusqu’au contentieux si nécessaire.
Nous sommes l’un des rares cabinet d’avocats en Israel possédant cette spécialisation concernant les transactions immobilières en Judée Samarie.
Statut de l’acquéreur | Taxe d’acquisition | Impôt plus-value |
Résident étranger NON-CITOYEN israélien | 100% EXONÉRÉ ✓ | 100% EXONÉRÉ ✓ |
Citoyen israélien (même résidant à l’étranger) | 8% – 10% | 25% (ou exonérations) |
résident israélien (+ primo accedant) | 0% puis progressif | Exonérations possibles |
Olé Hadash (nouveau citoyen) | 0%, puis 0,5% puis 8% | Selon conditions |
WhatsApp us